A partir de janeiro de 2027, o total do CT-e deixa de repetir o valor do frete: passa a somar o IBS e a CBS. Quem fatura sente primeiro.
A regra já está na Nota Técnica 2025.001, e a 2026.004, que vai a produção em 14 de dezembro (não mais em 16 de novembro), confirma a soma e cria o valor do frete sem tributos.
IBS e CBS no CT-e são o grupo IBSCBS: CST, código de classificação tributária (cClassTrib), base de cálculo e alíquota e valor do IBS estadual, do IBS municipal e da CBS NT 2026.002, item 3.
Em 2026 a CBS é de 0,9% e o IBS estadual de 0,1%, e quem cumpre as obrigações acessórias fica dispensado de recolher LC 214/2025, arts. 343, 346 e 348.
A NT 2026.004 vai a produção em 14/12/2026 aviso do ENCAT de 27/10/2026. CT-e sem o grupo ainda não é recusado em produção. Em janeiro, o total do CT-e passa a somar IBS e CBS: quem negociou frete com tributo dentro confere a tabela antes de faturar.
Quais grupos e campos de IBS e CBS entram no CT-e
São dois blocos. O primeiro veio das notas técnicas 2025.001 e 2026.002 e vale para CT-e, CT-e Simplificado e CT-e OS NT 2026.002, item 1. O segundo chega com a 2026.004, que confirma a fórmula do total.
| Campo | O que leva | Nota técnica |
|---|---|---|
| CST e cClassTrib | A situação tributária e a classificação da operação no IBS e na CBS | 2026.002 |
| vBC, gIBSUF, gIBSMun e gCBS | A base de cálculo comum e a alíquota e o valor de cada tributo | 2026.002 |
| vTotDFe | O total do documento. Em 2026 repete o valor da prestação; a partir de 2027 soma IBS e CBS | 2025.001, item 7 |
| vTPrestLiq | O valor do frete sem nenhum tributo | 2026.004, item 2 |
| gMultaJuros | A chave do CT-e original, no CT-e que cobra multa e juros | 2026.004, item 2 |
Na versão 1.01, de outubro, a NT 2026.004 tirou a orientação de incluir IBS e CBS no valor da prestação (vTPrest): quem soma é o total do documento NT 2026.004 v1.01, histórico e item 1.
A tabela de campos do item 2 ainda traz a observação antiga sobre o vTPrest; o histórico e o item 1 da própria nota dizem o contrário.
A regra do imposto se confere uma vez, na tabela, e vale para todo CT-e
Na Brudam, o ICMS de cada CT-e sai da tabela de alíquotas por trecho (tela 057), que a sua contabilidade ajusta. Cada mudança fica no histórico, com data, usuário e valor de antes e depois. Os campos de IBS e CBS já estão no sistema.
Veja como o imposto entra no CT-e na Brudam: Teste grátis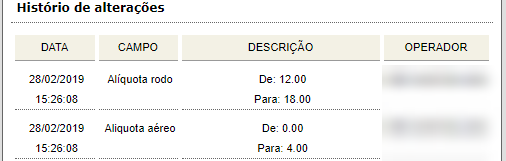
Tela 057, histórico de alterações. Print da base de ajuda da Brudam.
Quem preenche o grupo de IBS e CBS no CT-e
Quem emite o CT-e. O grupo muda conforme o regime.
- Regime normalPreenche o grupo IBSCBS. A recusa sem ele (código 310) roda só em homologação NT 2026.002, regra 001.
- Simples com regime regularPreenche IBS estadual, IBS municipal e CBS, com o campo tpRegimeIBSCBS igual a 1 NT 2026.005, item 2.
- Simples sem regime regularUsa o grupo gTribSN, com a alíquota efetiva do Simples. Quem está no excesso de sublimite (CRT 2) também informa IBS e CBS, com a CBS zerada. Campos em produção em 16/11/2026 e regras em 14/12/2026 NT 2026.005, item 2.2.
- MEINão informa o grupo IBSCBS NT 2026.005, item 2.2.
Os outros documentos do transporte estão no guia de documentos fiscais do transporte de cargas.
O que vale em 2026
Em 2026 a mudança é de documento, não de caixa.
- Recolhimento: compensado com o PIS e a Cofins do mesmo período art. 348, I.
- Dispensa: quem cumpre as obrigações acessórias não recolhe IBS e CBS de 2026, e segue pagando PIS e Cofins por inteiro art. 348, §§ 1º e 2º.
- Simples Nacional: as alíquotas de 2026 não se aplicam ao optante art. 348, III, c.
- Total do documento: repete o valor da prestação, sem somar IBS e CBS NT 2025.001, item 7.
O que acontece se o CT-e sair sem IBS e CBS
Em produção, hoje, nada trava. A recusa por falta do grupo, código 310, só roda em homologação, e vale apenas para o regime normal NT 2026.002, regra 001.
O risco está em quem informa o grupo e erra. Grupo sem o total do documento (vTotDFe) volta com a rejeição 360, “Total do DFe de preenchimento obrigatório”, em produção desde março de 2026 aviso da SVRS de 03/03/2026.
A mesma nota prevê a rejeição 365, “Total do DFe inválido”, para o total calculado com a fórmula errada NT 2025.001, item 7. O que fazer com uma recusa está em CT-e rejeitado.
Na lei, a conta é outra. Auto de infração em 2026 por obrigação acessória do IBS ou da CBS (as do art. 341-G) dá 60 dias para suprir a omissão, e atender extingue a penalidade art. 348, §§ 3º e 4º, LC 227/2026.
Se o grupo do CT-e entra nessa conta, é pergunta para o contador.
Em 2027 o total do CT-e muda. Quem fatura precisa saber de onde vem cada número.
Na Brudam, a fatura nasce do que foi emitido: o status de cada CT-e aparece ao lado da minuta na hora de faturar, e o frete segue a tabela combinada com cada cliente.
Tabela de frete do cliente›CT-e autorizado›Fatura
Testar grátisO que muda com a NT 2026.004, e quando
A nota está em homologação na SVRS desde 19/10/2026 e vai a produção em 14/12/2026, depois de o ENCAT adiar a data de 16/11 NT 2026.004 v1.01, cronograma; avisos de 19/10 e 27/10. Para quem emite CT-e, as principais mudanças são estas:
- O valor da prestação sem tributos (vTPrestLiq), campo opcional item 2.
- O CT-e de multa e juros, que aponta o CT-e original, tributa no IBS e na CBS só o acréscimo e leva o ICMS com CST 41 item 2.
- O fim do EPEC e do FS-DA (que fica só em Minas Gerais) e a entrada da contingência off-line item 5.
- O CT-e Simplificado com IBS e CBS por viagem, aceitando de novo destinos diferentes item 6.
- O evento 211110, para quem contrata registrar o crédito presumido no CT-e emitido pelo autônomo (pela Nota Fiscal Fácil ou pelo PAA) ou pelo MEI item 7.
Recusa do CT-e sem o grupo IBSCBS em homologação.
Campos do Simples Nacional em produção (NT 2026.005).
NT 2026.004 em produção, junto com as regras do Simples.
Prazo do Senado para a referência da CBS de 2027.
IBS de 0,05% mais 0,05%, total do CT-e com IBS e CBS e crédito presumido do frete de autônomo.
Mudança de leiaute, o fornecedor do sistema resolve. O que nenhuma atualização resolve é a regra de negócio: tabela, cadastro e classificação, que são da transportadora. E quando a tabela de frete vive numa planilha e o CT-e num emissor separado, ninguém junta os dois em janeiro.
Três conferências que saem do sistema, e não da planilha
- Frete pela tabela do cliente, com o ICMS pela alíquota do trecho.
- Pré-emissão conferida em bloco: antes de transmitir, dá para revisar, corrigir ou excluir várias emissões de uma vez.
- Relatório por CFOP do CT-e emitido, filtrado por unidade, status do CT-e, modal e período (tela 132).
O que muda em 2027
O IBS fica em 0,05% estadual e 0,05% municipal em 2027 e 2028 art. 344. A CBS passa a ser a alíquota fixada para a União menos 0,1 ponto percentual art. 347, e a referência dela sai de resolução do Senado art. 349, I.
Em 28/10/2026 o TCU aprovou o cálculo de 11,3% para essa referência. O Senado tem até 22/12 para fixar e, se não fixar, vale a do TCU a partir de 1º/01/2027 Agência Senado, 28/10/2026.
Para quem subcontrata autônomo, 2027 traz o crédito presumido. O contribuinte do regime regular pode se creditar de IBS e CBS sobre o frete pago ao transportador autônomo pessoa física que não é contribuinte ou que é inscrito como MEI art. 169, a partir de 1º/01/2027 art. 544, III.
A lei condiciona o crédito à emissão de documento fiscal eletrônico da operação pelo adquirente, com o fornecedor identificado, e ao pagamento efetivo art. 126, § 5º.
O registro é o evento 211110, que vale para CT-e emitido pelo autônomo pela Nota Fiscal Fácil ou pelo PAA, ou por MEI; quando o código do crédito exige, o evento leva a declaração de que o frete foi pago NT 2026.004, item 7.
O que o financeiro confere antes de 14 de dezembro
- Se o sistema emite com o grupo IBSCBS, testado em homologação.
- Se cada tabela de frete diz se o valor combinado inclui tributo, porque em 2027 o total do CT-e soma IBS e CBS.
- Qual CST e qual cClassTrib cabem em cada operação, com o contador.
- Se a empresa é do Simples e qual grupo preenche a partir de 14/12.
- Se subcontrata autônomo ou MEI e vai usar o crédito presumido em 2027.
- Como vai emitir quando a SEFAZ cair, sem o EPEC a partir de 14/12.
O segundo item é o que tem mais chance de virar conversa com cliente em janeiro: tabela negociada com tributo dentro, total do documento somando por fora.
Os campos de IBS e CBS já estão no Brudam TMS
Junto com a emissão em contingência off-line. E o frete continua saindo da tabela combinada com cada cliente, que é onde a diferença de janeiro vai aparecer. O caminho inteiro, da nota do cliente ao CT-e autorizado, está em sistema de emissão de CT-e.
Veja o CT-e com IBS e CBS na Brudam: Teste grátisAté 31 de dezembro, o total do CT-e repete o frete. Em janeiro, deixa de repetir. Melhor que a diferença seja explicada pela tabela do que descoberta pelo cliente na fatura.
Perguntas frequentes sobre IBS e CBS no CT-e
O que muda no CT-e com IBS e CBS?
O CT-e ganhou o grupo IBSCBS, com CST, cClassTrib, base de cálculo e alíquota e valor do IBS estadual, do IBS municipal e da CBS (Nota Técnica 2026.002). A Nota Técnica 2026.004 acrescenta o valor do frete sem tributos, o CT-e de multa e juros e o evento de crédito presumido para quem contrata autônomo ou MEI. A soma de IBS e CBS no total do documento a partir de 2027 já estava na Nota Técnica 2025.001.
Quando a NT 2026.004 do CT-e entra em produção?
Em 14/12/2026. A data anterior, 16/11/2026, foi adiada pelo aviso do ENCAT de 27/10/2026, e a versão 1.01 da nota traz o novo cronograma. Em homologação, a nota está implantada na SVRS desde 19/10/2026.
CT-e sem IBS e CBS é rejeitado?
Em produção, não. A regra que recusa o CT-e sem o grupo (código 310) roda só em homologação desde 01/07/2026, para emitente do regime normal, com produção em implementação futura (Nota Técnica 2026.002). Quem informa o grupo sem o total do documento (vTotDFe) é rejeitado com o código 360.
Qual a alíquota de IBS e CBS em 2026?
CBS de 0,9% e IBS estadual de 0,1% (arts. 346 e 343 da Lei Complementar 214/2025). O IBS municipal é zero. O valor recolhido é compensado com PIS e Cofins, e quem cumpre as obrigações acessórias fica dispensado de recolher (art. 348).
Qual será a alíquota da CBS em 2027?
A alíquota fixada para a União menos 0,1 ponto percentual (art. 347 da Lei Complementar 214/2025). A referência sai de resolução do Senado (art. 349). Em 28/10/2026 o TCU calculou 11,3% para a referência de 2027, e o Senado tem até 22/12/2026 para fixar.
Transportadora do Simples preenche IBS e CBS no CT-e?
As alíquotas de 2026 não se aplicam ao optante pelo Simples (art. 348, III, c, da Lei Complementar 214/2025). Pela Nota Técnica 2026.005, quem optou pelo regime regular do IBS e da CBS preenche os grupos de IBS e CBS; quem não optou usa o grupo gTribSN (no excesso de sublimite, também informa IBS e CBS, com a CBS zerada); e o MEI não informa o grupo IBSCBS.
Quem contrata autônomo tem crédito de IBS e CBS?
Sim, o contribuinte do regime regular, a partir de 1º/01/2027 (arts. 169 e 544, III, da Lei Complementar 214/2025). O crédito presumido vale para frete de transportador autônomo pessoa física não contribuinte ou inscrito como MEI, depende do documento fiscal e do pagamento efetivo (art. 126, § 5º) e é registrado no evento 211110, no CT-e emitido pelo autônomo pela Nota Fiscal Fácil ou pelo PAA, ou pelo MEI.
O que é cClassTrib no CT-e?
É o código de classificação tributária do IBS e da CBS, com seis dígitos, que vai junto com o CST no grupo IBSCBS do CT-e (Nota Técnica 2026.002). Ele identifica o tratamento tributário da operação no regime novo.
Sobre esta página. Publicada em 18 de novembro de 2026. Fontes conferidas em 2 de novembro de 2026: Lei Complementar 214/2025, no Planalto, texto compilado com a LC 227/2026; Notas Técnicas do CT-e 2025.001 v1.14b, 2026.002 v1.01, 2026.004 v1.01 e 2026.005 v1.00 e os avisos do ENCAT, no Portal do CT-e; cálculo do TCU para 2027 na Agência Senado. As regras da transição mudam por nota técnica e por resolução: confira a versão vigente antes de decidir. Funções do sistema conforme a base de ajuda e as páginas da Brudam. Conteúdo informativo, que não substitui a orientação do seu contador.