O CT-e sai com 12% de ICMS, o cliente pede desconto no frete e, na hora de fechar a margem, ninguém na transportadora sabe dizer quanto daquele valor fica com o governo. A resposta muda com a rota, com o regime da empresa e com quem dirige o caminhão.
Resumo
Sobre o frete rodoviário de cargas incidem ICMS ou ISS, PIS e Cofins e, sobre o lucro, IRPJ e CSLL. IPI não incide sobre transporte.
- ICMS no frete intermunicipal e interestadual, de 12% ou 7% entre estados; ISS de 2% a 5% no frete dentro do município.
- No lucro presumido, PIS e Cofins somam 3,65% do faturamento; no lucro real, 9,25%, com créditos; no Simples, esses tributos vão no DAS.
- Quem paga frete a autônomo retém INSS, SEST/SENAT e imposto de renda.
- A transportadora declara a cada viagem (CT-e e MDF-e), todo mês (EFD, EFD-Reinf e DCTFWeb) e todo ano (ECD e ECF).
- Em 2026 entram IBS e CBS em teste, com 0,1% e 0,9%; PIS e Cofins acabam em 1º de janeiro de 2027.
Quais impostos incidem sobre o frete
São cinco blocos, de três esferas de governo. O que define cada um é o tipo de viagem e o regime tributário da transportadora:
Estadual
ICMS
Frete intermunicipal e interestadual. Base é o preço do serviço, devido ao estado onde a viagem começa. LC 87/1996, arts. 2º, 11 e 13
Municipal
ISS
Frete dentro do mesmo município, de 2% a 5%, devido ao município onde o transporte é executado. LC 116/2003, art. 3º, XIX
Federal
PIS e Cofins
Sobre o faturamento, e não sobre a circulação. Cumulativo no lucro presumido, não cumulativo no lucro real. Lei 9.718/1998, art. 2º
Federal
IRPJ e CSLL
Sobre o lucro, real ou presumido. No presumido, a lei presume uma fatia da receita como lucro. Lei 9.249/1995, arts. 15 e 20
Federal
Retenções no frete pago ao autônomo
INSS, SEST/SENAT e imposto de renda descontados do TAC e recolhidos pela transportadora, mais a parte patronal do INSS: inteira fora do Simples e da desoneração, pela metade na desoneração em 2026.
O IPI fica fora da lista por definição. O fato gerador dele é o produto industrializado, no desembaraço aduaneiro, na saída do estabelecimento industrial ou na arrematação CTN, art. 46. Transporte é serviço e não passa por nenhuma dessas três portas.
O ICMS do frete se erra no cadastro, não na conta
Cada trecho tem uma alíquota, e quem emite CT-e para vinte estados não decora todas. No Brudam TMS, a tabela de ICMS guarda a alíquota de cada par de UF de origem e destino, rodoviária e aérea, com histórico de quem alterou:
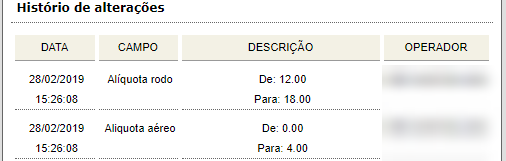
Veja essa tabela funcionando:
Testar grátisICMS ou ISS: o que decide é onde a viagem começa e termina
Frete que sai de um município e chega a outro paga ICMS, mesmo dentro do estado LC 87/1996, art. 2º, II. O imposto nasce no início da prestação art. 12, V e vai para o estado onde a viagem começa art. 11, II, a. Frete com coleta e entrega no mesmo município paga ISS, e serviço da lista do ISS não paga ICMS LC 116/2003, art. 1º, § 2º.
A alíquota interestadual sai de resolução do Senado. A intermunicipal, dentro do mesmo estado, é a alíquota interna de cada UF e está no regulamento do ICMS de lá.
| Viagem | Imposto e alíquota | Onde está |
|---|---|---|
| Interestadual, regra geral | ICMS de 12% | Resolução do Senado 22/1989, art. 1º |
| Saindo do Sul ou do Sudeste para Norte, Nordeste, Centro-Oeste ou Espírito Santo (o Espírito Santo aparece na resolução só como destino; para frete que sai de lá, confira no regulamento do ICMS capixaba) | ICMS de 7% | Resolução do Senado 22/1989, art. 1º, parágrafo único, II |
| Aéreo interestadual de carga | ICMS de 4% | Resolução do Senado 95/1996, art. 1º |
| Intermunicipal, dentro do estado | ICMS pela alíquota interna da UF | Regulamento do ICMS do estado de origem |
| Dentro do mesmo município | ISS de 2% a 5% | LC 116/2003, arts. 8º e 8º-A, e lei do município |
O crédito presumido de 20% no ICMS do frete
O Convênio ICMS 106/1996 autoriza a transportadora a tomar um crédito de 20% do ICMS devido na prestação. É opcional e substitui o sistema normal: quem escolhe não aproveita nenhum outro crédito, e a opção vale para todos os estabelecimentos da empresa no país Conv. ICMS 106/1996, cláusula primeira, §§ 1º e 2º. Não se aplica ao transporte aéreo cláusula segunda.
Cada estado regula o benefício no próprio regulamento, e o Confaz registra que o Rio de Janeiro e o Espírito Santo foram autorizados a revogá-lo, com o Espírito Santo voltando a aderir em 2019. Antes de usar, confira no regulamento do ICMS da sua UF.
Para o optante do Simples, a LC 123 veda crédito e incentivo fiscal arts. 23 e 24, o que, na nossa leitura, alcança este crédito.
Quanto pesa em cada regime tributário
O mesmo frete paga de um jeito no Simples Nacional, de outro no lucro presumido e de outro no lucro real. As regras que mudam a conta:
Simples Nacional
Frete intermunicipal e interestadualAnexo III, sem a parcela do ISS e com a do ICMS do Anexo I LC 123/2006, art. 18, § 5º-E
Frete municipalAnexo III, com ISS Res. CGSN 140/2018, art. 25
INSS patronalDentro do DAS LC 123, art. 13, VI
Lucro presumido
PIS e Cofins cumulativos0,65% e 3% sobre o faturamento, sem crédito Lei 9.715/1998, art. 8º; Lei 9.718/1998, art. 8º
IRPJ15% sobre 8% da receita de transporte de carga, mais 10% de adicional acima de R$ 20 mil por mês Lei 9.249/1995, arts. 3º e 15
CSLL9% sobre 12% da receita Lei 9.249, art. 20, III; Lei 7.689/1988, art. 3º, III
Lucro real
PIS e Cofins não cumulativos1,65% e 7,6% Lei 10.637/2002 e Lei 10.833/2003, art. 2º
CréditosCombustível usado na prestação e serviço subcontratado de outra empresa IN RFB 2.121/2022, art. 176
Frete pago ao autônomoCrédito presumido de 1,2375% de PIS e 5,7% de Cofins Lei 10.833, art. 3º, §§ 19 e 20; IN RFB 2.121/2022, art. 210
Duas regras novas mexem nessa conta. Em 2026, a presunção do lucro presumido ganhou acréscimo de 10% sobre a parcela da receita que passa de R$ 5 milhões no ano: no IRPJ desde 1º de janeiro e na CSLL desde 1º de abril LC 224/2025, art. 4º, § 4º, VII, e § 5º; IN RFB 2.305/2025, art. 3º.
A desoneração da folha, que troca o INSS patronal por 1,5% da receita bruta para a transportadora de carga, está em transição: em 2026 a empresa paga 60% dela mais 50% da contribuição sobre a folha, e ela termina em 31 de dezembro de 2027 Lei 12.546/2011, arts. 8º, 8º-A e 9º-A.
Exemplo: R$ 1 milhão de frete no trimestre, lucro presumido
Conta da Brudam, para empresa com receita anual abaixo de R$ 5 milhões, sem outras receitas nem deduções. Não inclui ICMS, PIS e Cofins. Lei 9.249/1995, arts. 3º, 15 e 20; Lei 7.689/1988, art. 3º.
Dois detalhes passam batido em muita apuração. O vale-pedágio não integra o frete nem é base de contribuição social Lei 10.209/2001, art. 2º, e a Receita autoriza excluí-lo da base do PIS e da Cofins IN RFB 2.121/2022, art. 28. E o frete contratado por empresa preponderantemente exportadora, até o ponto de saída do país, pode ter PIS e Cofins suspensos, desde que a exportadora esteja habilitada pela Receita Lei 10.865/2004, art. 40, § 6º-A.
Antes de fechar o mês, confira na sua operação
- A alíquota de ICMS de cada trecho bate com o regulamento do estado de origem?
- O frete municipal está saindo com ISS, e não com ICMS?
- O vale-pedágio está destacado no documento?
- A transportadora usa o crédito presumido de 20%, e o estado dela permite?
Alguma dessas respostas foi “não sei”? Fale com um especialista da Brudam pelo WhatsApp e veja como o sistema confere isso por você.
Falar no WhatsAppO que muda quando o frete é pago a autônomo
Quem contrata TAC desconta do frete 11% de INSS e 2,5% de SEST/SENAT, os dois sobre 20% do valor bruto, e o imposto de renda pela tabela progressiva sobre 10% do frete Decreto 3.048/1999, arts. 214, § 19, e 216, § 26; Lei 8.706/1993, art. 7º, II; Decreto 9.580/2018, art. 686, I.
Fora do Simples e da desoneração, a transportadora ainda paga 20% de INSS próprio sobre a mesma base de 20% do frete Lei 8.212/1991, art. 22, III e § 15. Quem está na desoneração paga metade disso em 2026 Lei 12.546/2011, art. 9º-A, II, b. O vale-pedágio destacado fica fora dessas bases Lei 10.209/2001, art. 2º.
A conta passo a passo, o CIOT, o piso e o seguro estão no texto sobre TAC agregado e o que a transportadora precisa cumprir.
O que a transportadora entrega ao Fisco, e quando
Pagar o imposto é metade da obrigação. A outra metade é declarar, e o calendário depende do regime:
- A cada viagem: CT-e e MDF-eO CT-e, modelo 57, para cada prestação Ajuste SINIEF 9/2007. O MDF-e, modelo 58, no fim do carregamento e antes de o caminhão sair Ajuste SINIEF 21/2010, cláusula terceira.
- Dia 5 do mês seguinte: EFD ICMS/IPIPara contribuinte do ICMS, com prazo e dispensa que cada estado pode mudar Ajuste SINIEF 2/2009, cláusulas terceira e décima segunda.
- Dia 15 do mês seguinte: EFD-ReinfInclui as retenções que antes iam para a DIRF, extinta para fatos a partir de 2025 IN RFB 2.043/2021, arts. 3º e 6º.
- Último dia útil do mês seguinte: DCTFWebDesde 2025 recebe também IRPJ, CSLL, PIS e Cofins IN RFB 2.237/2024, arts. 6º e 8º. Junto vai o eSocial de quem tem empregado ou paga rendimento com retenção.
- 10º dia útil do segundo mês seguinte: EFD-ContribuiçõesLucro real, lucro presumido e quem está na desoneração da folha IN RFB 1.252/2012, arts. 4º e 7º.
- Último dia útil de junho: ECDContabilidade digital de quem é obrigado a ter escrituração. O presumido com livro Caixa fica fora IN RFB 2.003/2021, arts. 3º e 5º.
- Último dia útil de julho: ECFTodas as empresas, menos as do Simples. Foi ela que substituiu a DIPJ, para fatos a partir de 2014 IN RFB 2.004/2021, arts. 1º, 3º e 5º.
No Simples, o calendário é mais curto: PGDAS-D até o dia 20 de cada mês, DEFIS até 31 de março do ano seguinte Res. CGSN 140/2018, arts. 38, 40 e 72, que deixa de existir em 2027, quando essas informações passam para o PGDAS-D Res. CGSN 190/2026. A DeSTDA, declaração de substituição tributária, diferencial de alíquota e antecipação, vai até o dia 28, se o estado não dispensar Ajuste SINIEF 12/2015. Não há EFD-Contribuições nem DCTFWeb dos tributos que vão no DAS.
Onde o Brudam TMS entra no fechamento
O CT-e é a origem de quase tudo o que vai para a EFD, e cada documento do transporte está no guia de documentos fiscais no transporte de cargas. Na base de ajuda da Brudam, o relatório por CFOP lista os CT-e e as minutas pelo código usado, com filtro por unidade, status, modal, agente e período, e saída em Excel.
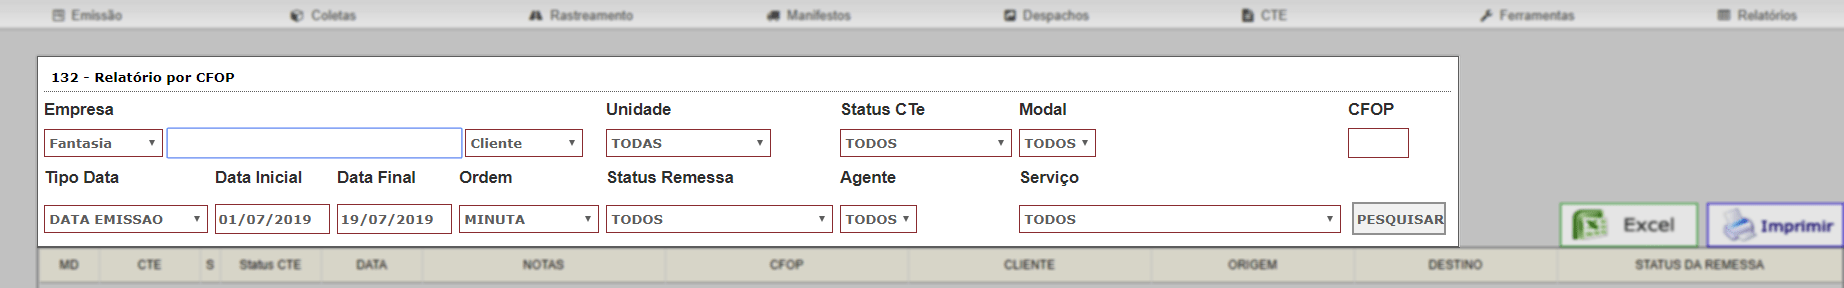
A tabela de ICMS por trecho, a tela 057, define o percentual que cada emissão usa e mostra quem alterou e quando. O manual avisa que o percentual vem com a base padrão e deve ser validado com a contabilidade.
Reforma tributária no frete: 2026 e 2027
Em 2026 o IBS é cobrado a 0,1% e a CBS a 0,9%, como teste LC 214/2025, arts. 343 e 346. O valor recolhido compensa com o PIS e a Cofins do mesmo período art. 348, I, e quem cumpre as obrigações acessórias fica dispensado de recolher, mas continua pagando PIS e Cofins inteiros art. 348, §§ 1º e 2º.
As alíquotas de teste não valem para o Simples art. 348, III, c.
O PIS e a Cofins são revogados em 1º de janeiro de 2027 LC 214/2025, art. 542. O ICMS e o ISS valem até 31 de dezembro de 2032 LC 214/2025, art. 543 e caem 10%, 20%, 30% e 40% de 2029 a 2032 LC 87/1996, art. 31-A; LC 116/2003, art. 8º-B. No CT-e, os campos da reforma vêm da Nota Técnica 2025.001, complementada pelas 2026.002, 2026.004 e 2026.005; a 2026.004 tem entrada em produção marcada para 14 de dezembro de 2026.
A nossa leitura: 2026 é o ano de acertar o cadastro, não de recolher. Quem chegar a janeiro de 2027 com o CT-e saindo certo, com IBS e CBS preenchidos, evita o retrabalho que vem quando o PIS e a Cofins saem de cena.
Brudam TMS, 03/11/2026
Três erros que ainda circulam sobre imposto de transportadora
A versão anterior deste texto, de 2022, trazia os três. Ficam aqui corrigidos, com a fonte:
- “PIS e Cofins incidem sobre a circulação de mercadorias.” Incidem sobre o faturamento Lei 9.718/1998, art. 2º. Quem incide sobre a prestação de transporte é o ICMS.
- “A transportadora pode ter de pagar IPI.” O IPI é de produto industrializado CTN, art. 46. Serviço de transporte não gera IPI.
- “A DIPJ é obrigatória.” Está dispensada para fatos desde 1º de janeiro de 2014. Quem informa IRPJ e CSLL é a ECF IN RFB 2.004/2021, art. 5º.
O CT-e certo é o que segura o resto do calendário fiscal
No Brudam TMS, o ICMS sai da tabela de cada trecho, os campos de IBS e CBS já estão no sistema e o relatório por CFOP mostra o que foi emitido com cada código. Veja como fica a emissão de CT-e na Brudam. Prefere que um especialista chame você? Deixe sua mensagem aqui mesmo: Falar com um especialista
Perguntas frequentes sobre impostos no frete
Quais impostos incidem sobre o frete?
ICMS no frete intermunicipal e interestadual, ou ISS no frete dentro do mesmo município; PIS e Cofins sobre o faturamento; e IRPJ e CSLL sobre o lucro. Quem paga frete a autônomo ainda retém INSS, SEST/SENAT e imposto de renda. Em 2026 há também IBS e CBS em fase de teste.
Frete paga ICMS ou ISS?
Depende do percurso. Frete que começa num município e termina em outro paga ICMS, ao estado onde a viagem começa (LC 87/1996, arts. 2º e 11). Frete com coleta e entrega no mesmo município paga ISS ao município onde o transporte é executado (LC 116/2003, subitem 16.02 e art. 3º, XIX).
Qual a alíquota de ICMS no frete interestadual?
12% como regra, e 7% quando a viagem sai do Sul ou do Sudeste para o Norte, o Nordeste, o Centro-Oeste ou o Espírito Santo (Resolução do Senado 22/1989). No aéreo interestadual de carga, 4% (Resolução do Senado 95/1996). Dentro do mesmo estado vale a alíquota interna da UF.
Transportadora paga IPI?
Não sobre o frete. O IPI tem como fato gerador o produto industrializado, no desembaraço, na saída do estabelecimento industrial ou na arrematação (CTN, art. 46). Serviço de transporte não entra em nenhuma dessas hipóteses.
Qual o percentual de presunção do lucro presumido para transportadora?
8% da receita para o IRPJ e 12% para a CSLL no transporte de carga (Lei 9.249/1995, arts. 15 e 20). Em 2026, a parcela da receita que passa de R$ 5 milhões no ano ganhou acréscimo de 10% nesses percentuais, no IRPJ desde janeiro e na CSLL desde abril (LC 224/2025, art. 4º; IN RFB 2.305/2025, art. 3º).
Transportadora do Simples Nacional paga ICMS separado?
Não em guia separada, como regra. O frete intermunicipal e interestadual vai no Anexo III do Simples, sem a parcela do ISS e com a parcela do ICMS do Anexo I, tudo no DAS (LC 123/2006, art. 18, § 5º-E). O frete municipal fica no Anexo III com ISS.
A transportadora ainda entrega DIPJ e DIRF?
Não. A DIPJ foi substituída pela ECF para fatos desde 2014 (IN RFB 2.004/2021, art. 5º). A DIRF foi substituída pela EFD-Reinf e pelo eSocial para fatos a partir de 1º de janeiro de 2025 (IN RFB 2.043/2021, art. 3º, § 1º).
O que muda no frete com a reforma tributária em 2026?
O IBS (0,1%) e a CBS (0,9%) passam a constar em teste e compensam com o PIS e a Cofins; quem cumpre as obrigações acessórias fica dispensado de recolher (LC 214/2025, art. 348). O PIS e a Cofins acabam em 1º de janeiro de 2027. O Simples fica fora das alíquotas de teste.
Atualizado em 3 de novembro de 2026 · Por Rafael Graciano
Sobre esta página. Fontes conferidas em 3 de novembro de 2026: no Planalto, LC 87/1996, LC 116/2003, LC 123/2006, LC 214/2025, LC 224/2025, CTN, Leis 9.249/1995, 9.715/1998, 9.718/1998, 10.637/2002, 10.833/2003, 10.865/2004 e 12.546/2011 e Decretos 3.048/1999 e 9.580/2018; no Senado, Resoluções 22/1989 e 95/1996; no Confaz, Convênio ICMS 106/1996 e Ajustes SINIEF 9/2007, 21/2010, 2/2009 e 12/2015; na Receita Federal, INs RFB 1.252/2012, 2.003/2021, 2.004/2021, 2.043/2021, 2.121/2022 e 2.237/2024 e Resolução CGSN 140/2018. Funções do sistema conforme a base de ajuda da Brudam. Alíquota interna de ICMS, ISS e benefícios variam por estado e município. Conteúdo informativo, que não substitui o seu contador.